 Лаборатория бизнес идей для начинающих, свежие бизнес планы Идеи для бизнеса, бизнес планы, как начать свой бизнес с нуля
Food cost показывает, какая доля выручки от продажи блюд ушла на продукты. Для управления рестораном нужны не один, а три показателя: себестоимость конкретного блюда, теоретический food cost по проданным блюдам и фактический food cost по движению запасов.
Главная формула периода:
\[ \text{Фактический food cost, \%} = \frac{\text{Нач.} + \text{Закупки} — \text{Конеч. запас}}{\text{Чистая выручка кухни}} \times 100\% \]
Именно движение запасов, а не сумма оплаченных счетов поставщиков, показывает фактическое потребление продуктов за период. Если ресторан закупил товар впрок, формула «закупки / выручка» завысит показатель; если расходует старые запасы — занизит его.
Для владельца food cost — инструмент контроля валовой маржи и утечек. Для шефа — способ проверить техкарты, выход продукта, размер порции, списания и соблюдение технологии. При этом низкий процент сам по себе не делает блюдо выгодным: для решения о цене и продвижении важна также маржа на порцию — цена продажи минус сырьевая себестоимость.
Что считать food cost
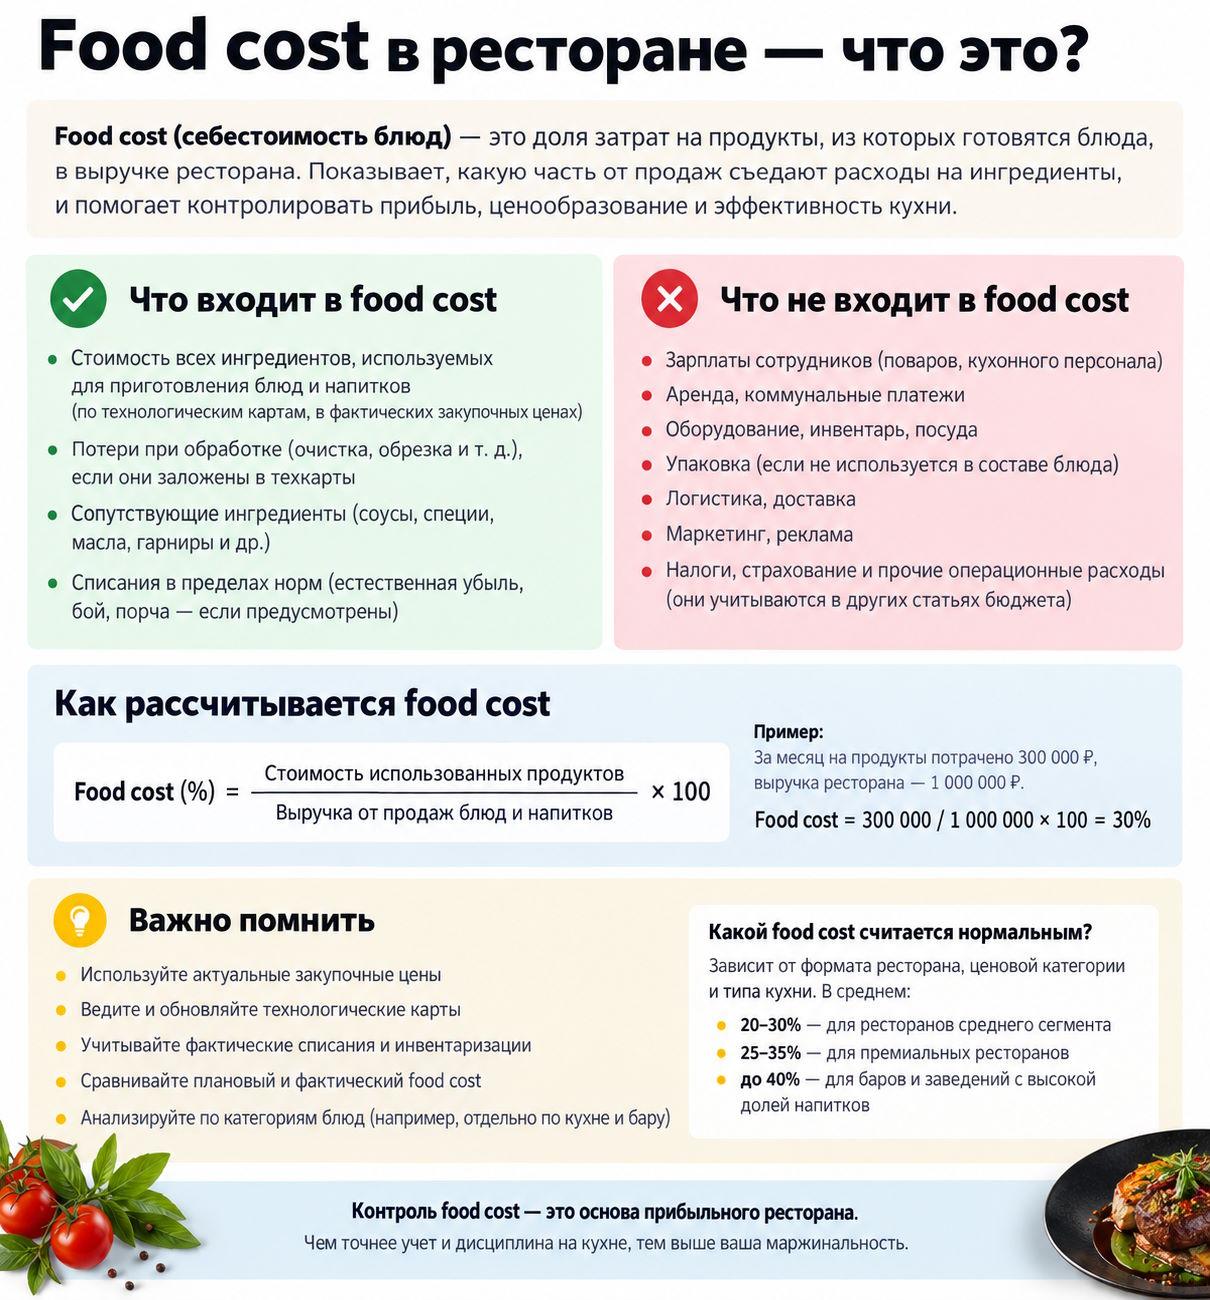
В практическом управленческом учете food cost — это стоимость продуктов, израсходованных для получения выручки кухни за выбранный период. Обычно в показатель включают пищевое сырье, полуфабрикаты, гарниры, соусы, специи, масло, декор и другие съедобные компоненты блюда.
Отдельно обычно считают:
- напитки — beverage cost;
- алкоголь — alcohol cost;
- одноразовую упаковку и расходники;
- комиссию агрегатора и стоимость доставки;
- зарплату кухни;
- аренду, коммунальные расходы, эквайринг и прочие операционные затраты.
Это не запрет, а вопрос методики. Если ресторан решил включать упаковку в себестоимость доставки, это допустимо, но правило должно применяться одинаково во всех периодах. Иначе динамика food cost потеряет смысл.
Важно различать три уровня расчета.
| Показатель | Что отвечает | Источник данных | Основная формула |
|---|---|---|---|
| Себестоимость порции | Сколько сырья заложено в одно блюдо | Цены ингредиентов, выход, техкарта | Сумма стоимости всех ингредиентов порции |
| Теоретический food cost | Сколько продуктов должно было уйти при точном соблюдении рецептур | Техкарты и продажи из POS | Себестоимость порции × проданные порции |
| Фактический food cost | Сколько продуктов реально израсходовано | Инвентаризация и закупки | Начальный запас + закупки − конечный запас |
Теоретический food cost предполагает стандартные порции и рецептуры, а фактический дополнительно отражает списания, порчу, ошибки приемки, перерасход, неучтенные блюда и другие отклонения.
Формула за период
Шаг 1. Выберите период
Для оперативного контроля удобна неделя: проблему можно заметить до закрытия месяца. Для P&L и бухгалтерской сверки нужен месячный показатель. Границы продаж, закупок и инвентаризаций должны совпадать: нельзя делить расход продуктов за 1–30 сентября на выручку за 1–28 сентября.
Шаг 2. Оцените начальный запас
Начальный запас — стоимость всех продуктов на начало периода:
\[ \text{Начальный запас} = \sum (\text{Количество на складе} \times \text{Учетная цена}) \]
Считать нужно не только основной склад, но и холодильники, морозильники, бар, заготовочный цех, открытые упаковки и производственные остатки. Начальный остаток текущего периода должен равняться конечному остатку предыдущего периода.
Шаг 3. Соберите закупки
В закупки входят все приходы продуктов за период, включая срочные покупки за наличные. Возвраты поставщику и кредит-ноты уменьшают закупки; такой порядок позволяет получить чистое поступление за период.
Если между точками или подразделениями есть перемещения, используйте расширенную формулу:
\[ \text{Фактический расход} = \text{Начальный запас} + \text{Закупки} + \text{Приходные перемещения} — \text{Расходные перемещения} — \text{Конечный запас} \]
Перемещение внутри одного ресторана не должно создавать расход для компании в целом. Но оно влияет на food cost конкретной точки или центра ответственности.
Шаг 4. Оцените конечный запас
Конечный запас считают теми же единицами, ценами и правилами, что и начальный. Смена метода оценки в середине анализа создаст искусственное отклонение.
Для скоропортящихся продуктов операционно логичен принцип FIFO: более ранние партии расходуются первыми. Для однородных запасов может применяться средневзвешенная цена; главное — закрепить метод и использовать его последовательно.
Шаг 5. Рассчитайте COGS
COGS, или фактический расход продуктов:
\[ \text{COGS} = \text{Начальный запас} + \text{Закупки} — \text{Конечный запас} \]
Эта формула отражает стоимость использованных продуктов, а не величину денег, перечисленных поставщикам. Кредиторская задолженность и дата оплаты счета на food cost не влияют, если приход правильно попал в период.
Шаг 6. Определите выручку
В знаменателе должна быть чистая выручка именно от еды, сопоставимая с продуктовым COGS. Продажи напитков, сервисные сборы и доставка могут исказить результат, если соответствующие затраты не находятся в числителе.
Практическая база расчета:
\[ \text{Чистая выручка кухни} = \text{Продажи еды} — \text{Скидки} — \text{Возвраты} \]
Налоги, которые ресторан собирает в пользу государства и не признает своей выручкой, в управленческую выручку не включают. Для российского ресторана налоговую базу и порядок учета входного НДС следует согласовать с бухгалтером: если налог принимается к вычету, управленческие цены закупки и выручка обычно сравниваются без него; если входной НДС включается в стоимость, база должна быть скорректирована последовательно. Условия освобождения российского общепита от НДС зависят от режима и критериев статьи 149 НК РФ, поэтому food cost не следует смешивать с налоговым расчетом.
Шаг 7. Получите процент
\[ \text{Фактический food cost, \%} = \frac{\text{COGS}}{\text{Чистая выручка кухни}} \times 100\% \]
Если COGS равен 180 000 рублей, а чистая выручка кухни — 621 700 рублей, фактический food cost составит:
\[ 180\ 000 / 621\ 700 \times 100\% = 29{,}0\% \]
Это означает, что на каждые 100 рублей чистой выручки кухня фактически израсходовала продукты примерно на 29 рублей. Оставшиеся 71 рубль — не чистая прибыль, а валовая маржа до зарплаты, аренды, налогов, комиссий и остальных расходов.
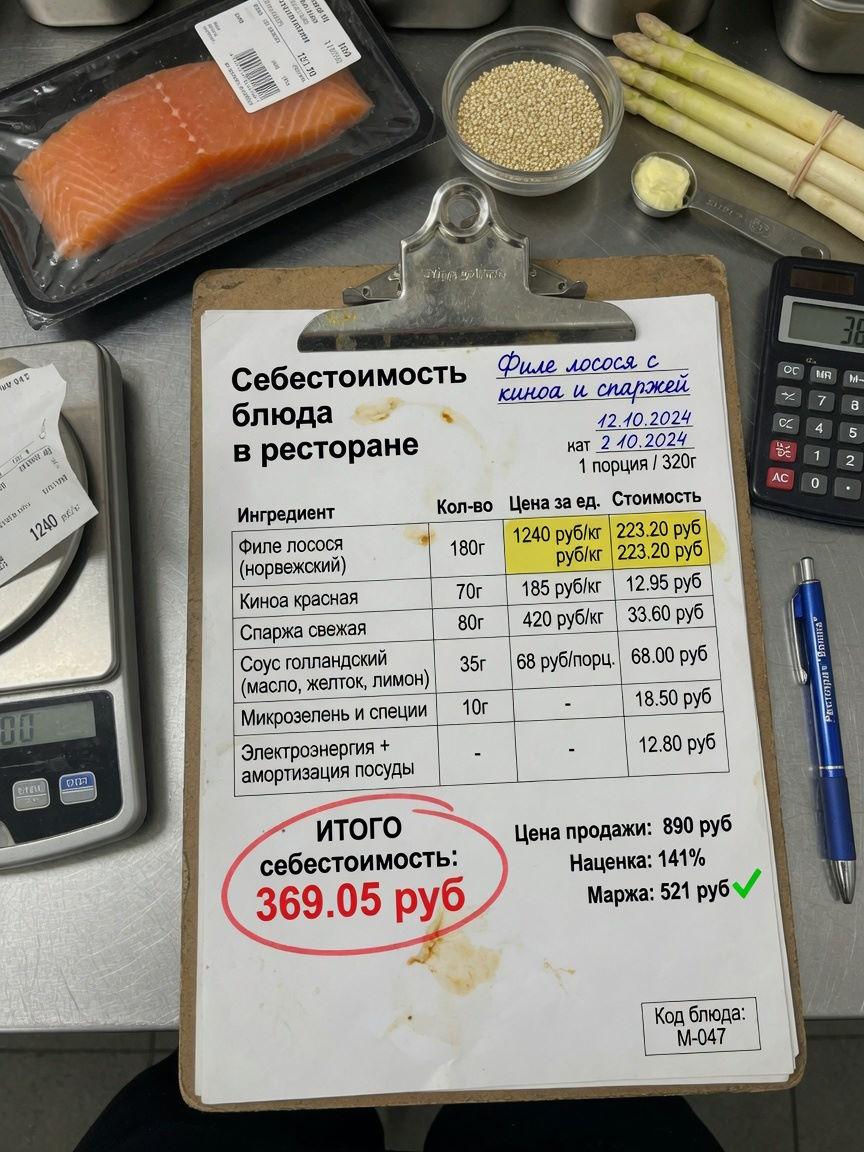
Себестоимость блюда
Цена закупочной единицы
Сначала приведите цену упаковки к одной базовой единице:
\[ \text{Цена закупочной единицы} = \frac{\text{Цена упаковки}}{\text{Количество единиц в упаковке}} \]
Например, упаковка 5 кг стоит 1 800 рублей. Цена закупочного килограмма — 360 рублей.
Выход продукта
Закупочная масса и масса, попавшая в блюдо, часто различаются из-за очистки, жиловки, костей, кожуры или тепловой обработки. Выход рассчитывают так:
\[ \text{Выход} = \frac{\text{Полезная масса}}{\text{Закупочная масса}} \]
Профессиональные учебные материалы определяют edible portion как полезную часть продукта после первичной обработки, а процент выхода — как отношение полезной массы к закупочной. Процент выхода лучше получать контрольной проработкой на своей кухне, поскольку поставщик, калибр, сезон и технология меняют результат.
Цена полезной единицы
\[ \text{Цена полезной единицы} = \frac{\text{Цена закупочной единицы}}{\text{Выход}} \]
Если закупочный килограмм куриного филе стоит 360 рублей, а выход после зачистки равен 90%, полезный килограмм стоит 400 рублей. Делить нужно на 0,90, а не на 90.
Стоимость ингредиента
\[ \text{Стоимость ингредиента в порции} = \text{Цена полезной единицы} \times \text{Нетто в порции} \]
При закладке 200 г, или 0,2 кг, стоимость курицы в порции равна 80 рублям. Такой расчет необходимо повторить для каждого компонента — в том числе масла, специй, соуса и украшения, поскольку себестоимость блюда является суммой всех ингредиентов.
Стоимость партии и порции
Для заготовок и блюд, которые готовятся партией:
\[ \text{Стоимость партии} = \sum \text{Стоимость ингредиентов партии} \]
\[ \text{Себестоимость порции} = \frac{\text{Стоимость партии}}{\text{Фактический выход порций}} \]
Делить нужно на реальный выход стандартных порций, а не на плановое число, если фактический выход отличается. Стоимость стандартной порции определяется делением стоимости рецепта на количество полученных порций.
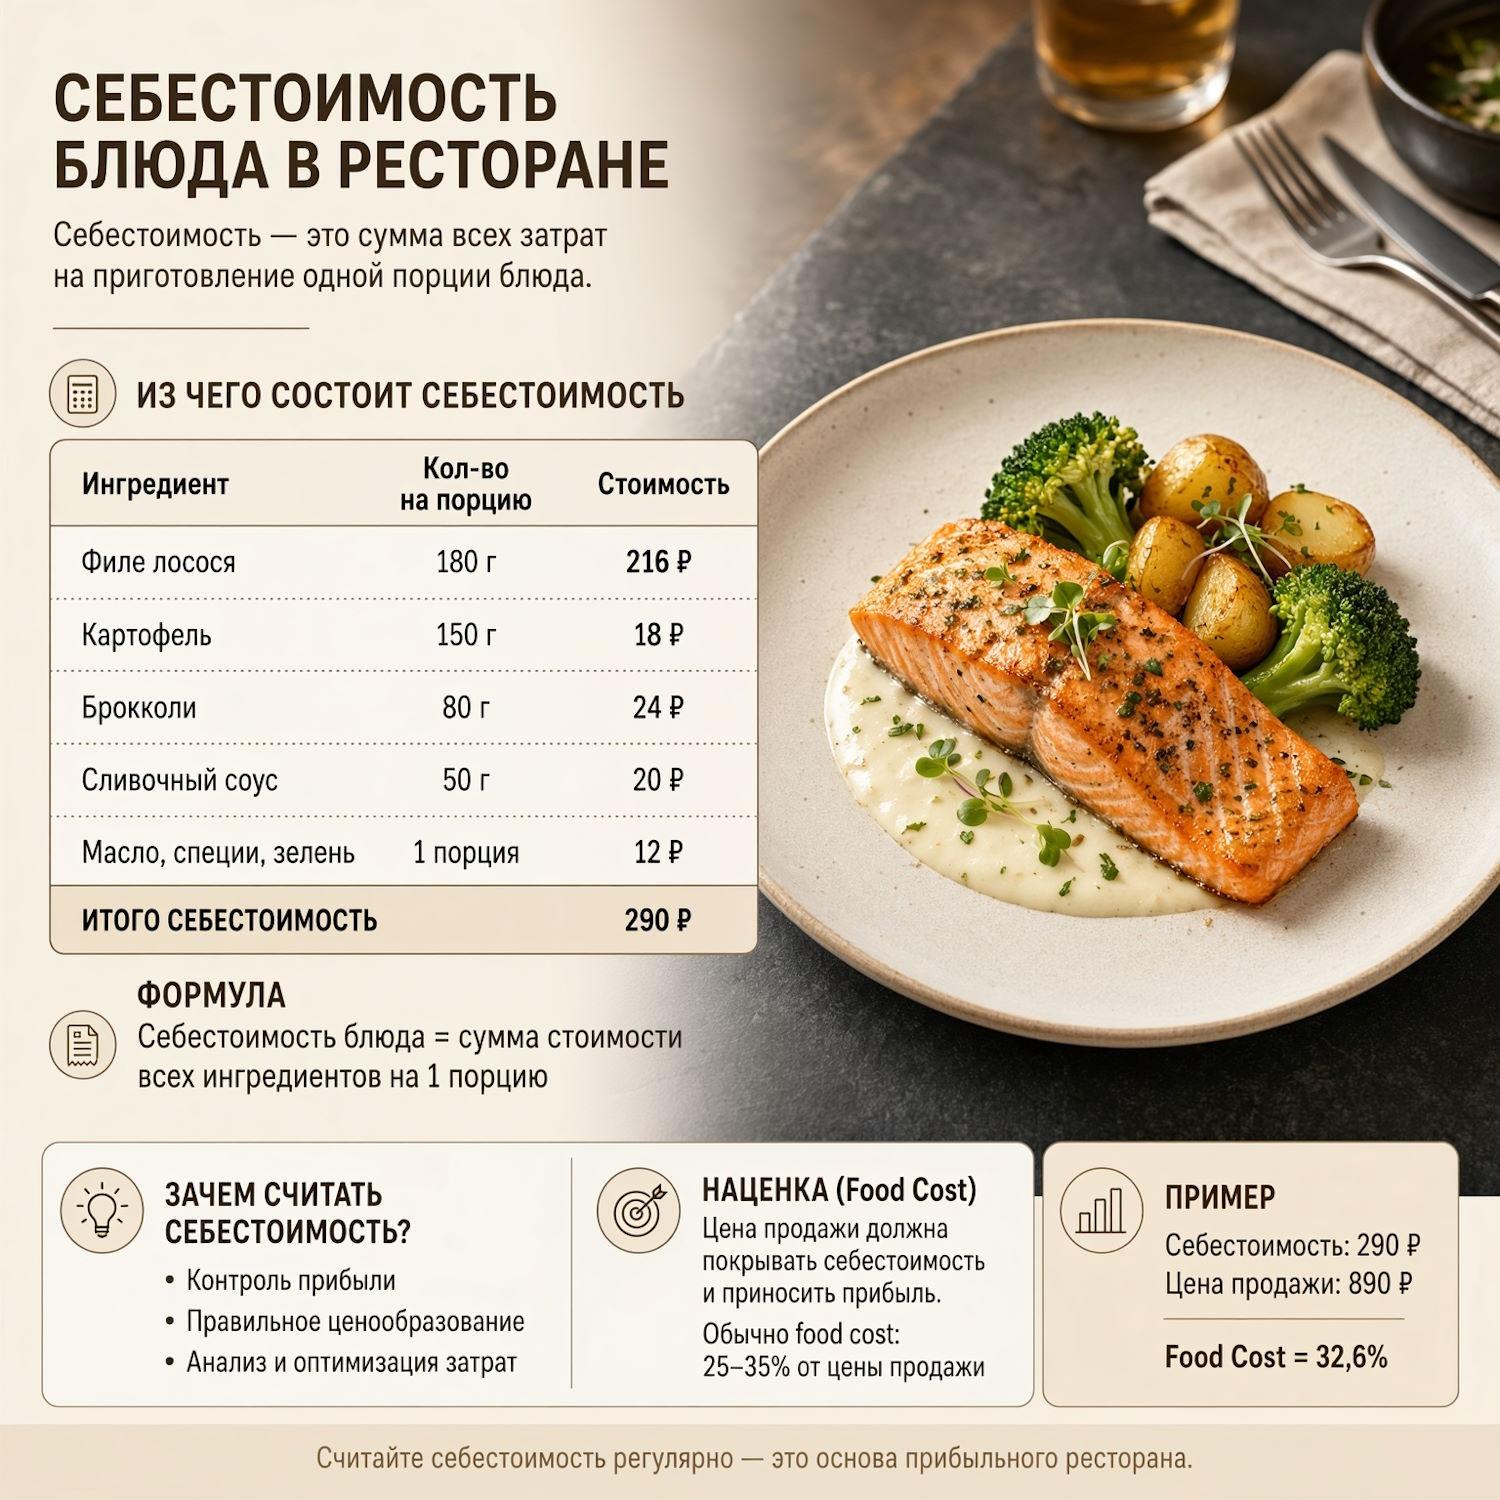
Food cost блюда
\[ \text{Food cost блюда, \%} = \frac{\text{Себестоимость порции}}{\text{Цена продажи}} \times 100\% \]
Если порция стоит ресторану 135 рублей и продается за 480 рублей, food cost блюда равен 28,1%.
Цена от целевого процента
\[ \text{Минимальная цена} = \frac{\text{Себестоимость порции}}{\text{Целевой food cost}} \]
При себестоимости 135 рублей и цели 28% расчетная цена равна примерно 482 рубля. Это отправная точка, а не готовый прайс: далее нужно проверить спрос, конкурентов, НДС, скидки, комиссии каналов продаж и ценовую архитектуру меню.
Теоретический food cost
Теоретический расход отвечает на вопрос: сколько продуктов кухня должна была использовать при текущем ассортименте продаж и точном соблюдении техкарт?
\[ \text{Теоретический COGS} = \sum (\text{Себестоимость порции}_i \times \text{Проданные порции}_i) \]
\[ \text{Теоретический food cost, \%} = \frac{\text{Теоретический COGS}}{\text{Чистая выручка кухни}} \times 100\% \]
Расчет нужно делать по фактическому миксу продаж. Простое среднее процентов по четырем блюдам неверно: блюдо, проданное 500 раз, должно влиять на итог сильнее блюда, проданного 20 раз.
В теоретический расход также стоит включать:
- модификаторы и дополнительные ингредиенты;
- блюда по акциям и промокодам;
- комплименты, если их пробивают отдельной номенклатурой;
- питание персонала по утвержденной норме;
- производственные полуфабрикаты через корректные техкарты вложенности;
- возвраты блюд, если продукт уже был израсходован.
Если эти операции не регистрируются, разрыв «факт против теории» будет смешивать реальные потери и ошибки данных.
Факт против теории
Отклонение в рублях:
\[ \text{Отклонение, руб.} = \text{Фактический COGS} — \text{Теоретический COGS} \]
Отклонение в процентных пунктах:
\[ \text{Отклонение, п.п.} = \text{Фактический food cost, \%} — \text{Теоретический food cost, \%} \]
Это именно процентные пункты. Рост с 26% до 29% равен 3 п.п., а относительный рост показателя — около 11,5%.
Чем меньше положительный разрыв, тем точнее кухня превращает сырье в продажи. Но отрицательное отклонение не всегда повод радоваться: оно может означать завышенные нормы в техкартах, пропущенные накладные, неверную оценку остатка или продажу меньшей порции, чем обещано гостю.
Учебный пример
В демонстрационных данных Excel-шаблона за сентябрь:
| Показатель | Значение |
|---|---|
| Начальный запас | 72 000 руб. |
| Закупки | 190 000 руб. |
| Конечный запас | 82 000 руб. |
| Фактический COGS | 180 000 руб. |
| Чистая выручка кухни | 621 700 руб. |
| Фактический food cost | 29,0% |
| Теоретический COGS | около 159 635 руб. |
| Теоретический food cost | около 25,7% |
| Отклонение | около 20 365 руб. или 3,3 п.п. |
Этот результат не доказывает автоматически наличие хищения. Он показывает сумму и масштаб зоны для проверки. Разбор следует начинать с точности инвентаризации и накладных, затем переходить к самым дорогим и оборотным продуктам, порционированию, списаниям и корректности продаж.
Как читать результат
Универсальной «правильной нормы» food cost для всех ресторанов нет. Процент зависит от концепции, ценового сегмента, доли напитков, ассортимента, скидок, региона и структуры расходов. Публикуемые отраслевые ориентиры 28–32% полезны лишь как первоначальная проверка, а не как норматив для конкретного бизнеса.
Собственная цель должна опираться на экономику ресторана:
\[ \text{Допустимый food cost} = 100\% — \text{Труд} — \text{Аренда} — \text{Прочие расходы} — \text{Целевая прибыль} \]
Это упрощенная модель, но она правильно ставит вопрос: сколько сырьевой себестоимости может позволить себе именно этот ресторан. Цель также следует проверять по отдельным категориям — кухня, бар, доставка, банкетное меню — потому что смешанный процент скрывает сильные и слабые направления.
Не оценивайте блюда только по проценту. Два блюда могут иметь food cost 25% и 35%, но второе приносить больше рублей маржи с продажи. В меню-инжиниринге прибыльность измеряют маржой на порцию, а решение принимают вместе с популярностью блюда.
\[ \text{Маржа на порцию} = \text{Цена продажи} — \text{Себестоимость порции} \]
\[ \text{Маржинальный доход блюда} = \text{Маржа на порцию} \times \text{Количество продаж} \]
Диагностика отклонений
Проверяйте причины не «вообще по кухне», а по цепочке данных.
| Возможная причина | Что видно в цифрах | Что проверить |
|---|---|---|
| Ошибка инвентаризации | Резкий скачок в одном периоде и обратный скачок в следующем | Единицы, открытые упаковки, двойной счет, время пересчета |
| Неучтенный приход | Фактический расход выглядит слишком низким или отрицательным | Накладные, даты документов, возвраты |
| Рост закупочной цены | Растет теория и себестоимость порции | Последние цены, договоры, замены поставщика |
| Низкий выход | Себестоимость дорогого сырья выше нормы | Контрольная проработка AP/EP, калибр, обрезь |
| Перепорционирование | Факт стабильно выше теории | Весы на раздаче, инвентарь, обучение |
| Списания и порча | Отклонение сосредоточено в скоропорте | Журнал списаний, срок годности, объем заказа |
| Непробитые блюда | Продукт ушел, продажи отсутствуют | POS, комплименты, питание персонала, отмены |
| Неверная техкарта | Отклонение повторяется при стабильной работе | Нетто, выход, вложенные полуфабрикаты |
| Перемещения между точками | Одна точка «плохая», другая «слишком хорошая» | Документы внутренних перемещений |
| Скидки в неверной базе | Процент растет при акциях | Чистая выручка, промокоды, правила POS |
Фактический расход включает то, чего нет в идеальной рецептуре: порчу, перепорционирование, незарегистрированные блюда и прочие потери. Поэтому самое полезное действие после расчета — не спорить о процентах, а перевести отклонение в рубли и найти продукты, которые создали основную сумму.
Как работать в Excel
Готовый шаблон построен как связанная модель из семи листов. Скачать шаблон.
Дашборд
Выберите период в желтой ячейке. Панель покажет выручку кухни, фактический и теоретический food cost, отклонение в рублях и процентных пунктах, а также валовую маржу.
Ингредиенты
Для каждого продукта заполните:
- наименование и категорию;
- количество базовых единиц в упаковке;
- единицу измерения;
- цену упаковки;
- выход после обработки;
- дату цены.
Excel рассчитает цену закупочной и полезной единицы. Базовые единицы лучше унифицировать: килограмм, литр или штука. Если в накладной товар приходит коробками, в карточке нужно указать, сколько килограммов, литров или штук содержит коробка.
Техкарты
Одна строка соответствует одному ингредиенту блюда. Укажите блюдо, ингредиент и нетто на порцию; цена полезной единицы подтянется с листа «Ингредиенты», а стоимость компонента рассчитается автоматически.
Для соуса или заготовки есть два подхода:
- разложить ее ингредиенты непосредственно в каждом блюде;
- завести полуфабрикат как отдельную техкарту, рассчитать стоимость единицы выхода и использовать ее в блюдах.
Второй вариант удобнее для общей заготовки, но требует учетной системы или расширения модели вложенными рецептами.
Продажи
Загрузите период, блюдо, проданные порции и среднюю фактическую цену продажи. Шаблон рассчитает выручку, себестоимость порции, теоретический расход, маржу на порцию и food cost блюда.
Средняя фактическая цена предпочтительнее цены меню, если были скидки. Ее можно получить как чистую выручку по позиции, деленную на количество проданных порций.
Закупки
Введите дату, период, продукт, количество, единицу, сумму и поставщика. Возвраты можно отражать отдельной строкой с отрицательной суммой. Срочные покупки должны попадать сюда наравне с обычными поставками.
Инвентаризация
В упрощенном режиме можно ввести одной строкой общую стоимость начального и конечного запасов. Для реального контроля лучше вести строки по ингредиентам или товарным группам: тогда можно найти конкретный источник отклонения.
Периоды
На этом листе собирается итоговая сверка:
- фактический COGS;
- чистая выручка кухни;
- фактический food cost;
- теоретический COGS;
- теоретический food cost;
- отклонение;
- валовая маржа.
Синие числа в шаблоне — ввод пользователя, черные — формулы. Демонстрационные строки можно заменить своими данными. Не удаляйте формулы из расчетных столбцов; для расширения модели копируйте строку вниз.
Регламент владельца и шефа
Ежедневно
- Заводить накладные, возвраты и срочные закупки.
- Фиксировать списания с причиной и ответственным.
- Пробивать комплименты, питание персонала и возвраты блюд отдельными операциями.
- Следить за ценами ключевых продуктов и изменениями поставщика.
Еженедельно
- Проводить инвентаризацию дорогих и быстро оборачиваемых позиций.
- Считать фактический и теоретический food cost на одинаковой базе.
- Разбирать отклонение в рублях по принципу Парето: сначала продукты с максимальным вкладом.
- Проверять выход и порционирование по подозрительным позициям.
Ежемесячно
- Делать полную инвентаризацию.
- Обновлять цены ингредиентов и пересчитывать все техкарты.
- Сравнивать показатели по категориям, точкам и каналам продаж.
- Пересматривать цены, граммовки, закупочные спецификации и ассортимент.
- Сверять управленческий COGS с P&L и бухгалтерскими данными.
Роли лучше разделить. Шеф отвечает за рецептуры, выход, порцию, списания и технологическую дисциплину. Управляющий или бухгалтер — за полноту накладных, выручку, скидки, документы и оценку запасов. Владелец утверждает методику, целевые показатели и решения по цене, меню и поставщикам.
Частые ошибки
Делить закупки на выручку
Закупки не равны расходу. Большой приход в конце месяца способен ухудшить показатель, хотя продукты остались на складе. Правильный расчет требует двух инвентаризаций и учета изменения запаса.
Считать только мясо и гарнир
Масло, соусы, специи, декор и бесплатные дополнения могут казаться мелочью, но на большом объеме создают заметную сумму. В техкарте нужно отражать каждый регулярно используемый компонент.
Игнорировать выход
Цена закупочного килограмма не равна цене полезного килограмма. Чем ниже выход, тем выше фактическая стоимость продукта на тарелке.
Сравнивать несопоставимые базы
Нельзя использовать закупки с НДС и выручку без НДС либо продуктовый COGS и общую выручку с баром. Все элементы формулы должны относиться к одной категории, периоду и налоговой базе.
Усреднять проценты блюд
Среднее арифметическое food cost по меню не учитывает структуру продаж. Нужен взвешенный расчет через себестоимость каждой проданной порции.
Считать маржу прибылью
Цена минус продукты — валовая маржа блюда. Из нее еще нужно покрыть зарплату, аренду, налоги, эквайринг, маркетинг, доставку и остальные расходы.
Менять методику без фиксации
Если в одном месяце упаковка включена в food cost, а в другом вынесена отдельно, сравнение бессмысленно. Любое изменение правил следует документировать и, по возможности, пересчитывать историю.
Практический чек-лист
Перед публикацией food cost за период проверьте:
- Начальный запас равен конечному запасу предыдущего периода.
- Инвентаризация выполнена одновременно во всех зонах хранения.
- Все накладные, возвраты и срочные закупки внесены.
- Перемещения между точками не потеряны и не задвоены.
- Продажи и COGS относятся к одному периоду и одной категории.
- Выручка очищена от возвратов и согласована по налоговой базе.
- Цены ингредиентов актуальны.
- Выход продуктов подтвержден проработкой.
- Все активные блюда имеют техкарты.
- Модификаторы, комплименты, питание персонала и списания зарегистрированы.
- Отклонение рассчитано и в рублях, и в процентных пунктах.
- Ответственные назначены, а корректирующие действия имеют срок.
Хорошая система food cost не заканчивается одной цифрой. Она связывает склад, закупки, техкарты, POS и P&L, после чего показывает не только «сколько потеряли», но и где именно искать причину.