 Лаборатория бизнес идей для начинающих, свежие бизнес планы Идеи для бизнеса, бизнес планы, как начать свой бизнес с нуля
Фирма-однодневка — это формально зарегистрированная компания, которая на деле не ведёт нормальный бизнес, а используется как техническая «прокладка» для схем с налогами, обналичкой и мошенничеством. Главная задача при работе с контрагентами — вовремя заметить такие признаки и либо отказаться от сделки, либо сильно усилить контроль и документирование.
Что такое фирма-однодневка
В российском законодательстве нет официального определения «фирмы-однодневки» — этот термин не встречается в Налоговом кодексе, но активно используется ФНС, судами и бизнесом. В общем виде ФНС и эксперты описывают фирму-однодневку как юридическое лицо, которое не обладает фактической самостоятельностью, создано не для реальной предпринимательской деятельности, не сдаёт нормальную налоговую отчётность и часто зарегистрировано по адресу массовой регистрации.
Такие компании ведут деятельность только «на бумаге»: у них есть ИНН, ОГРН, счёт в банке и печать, но нет нормального офиса, штата и производства, а финансовые операции используются для сокращения налогов, вывода активов или обналичивания денежных средств.
Зачем создают фирмы-однодневки
Основные цели создания однодневок:
- Уклонение от уплаты налогов: через фиктивные сделки формируют искусственные расходы и налоговые вычеты, чтобы снизить налоговую нагрузку реальных бенефициаров.
- Обналичивание денег: фирма-однодневка пропускает через себя безналичные средства и выводит их наличными под видом «услуг», «подрядов» и т.д.
- Сокрытие реального исполнителя: однодневку вставляют в цепочку поставки, чтобы спрятать компанию, которая фактически выполняет работы или поставляет товар.
- Вывод активов и мошенничество: такие фирмы используют для расхищения бюджетных денег, ухода от ответственности по долгам, мошенничества в госзакупках и внешнеэкономических сделках.
Именно поэтому налоговые органы и суды рассматривают взаимодействие с однодневками как признак получения «необоснованной налоговой выгоды».
Как однодневка выглядит «снаружи»
Снаружи фирма-однодневка чаще всего ничем не отличается от обычной компании: у неё есть регистрация в ЕГРЮЛ, банковский счёт, печать, устав и договоры. Опасность в том, что при поверхностной проверке всё выглядит законно, а проблемы всплывают уже на стадии налоговой проверки или спора в суде.
Внутри при этом нет реальной операционной деятельности: нет сотрудников, офисных и производственных помещений, нормальных расходов на связь, электроэнергию и аренду, нет понятной истории проектов и клиентов.
Основные риски для честной компании
Сотрудничество с фирмой-однодневкой несёт для добросовестного контрагента серьёзные последствия:
- Доначисление налогов и отказ в вычетах (например, по НДС), если ФНС посчитает сделку фиктивной и налоговую выгоду необоснованной.
- Штрафы и пени за неуплаченные налоги, а также риск привлечения к субсидиарной ответственности, если однодневку признают фиктивной.
- Потеря денег или товара: однодневка может исчезнуть после получения предоплаты или оформления документов, не выполнив обязательства.
Поэтому во многих отраслях (строительство, поставки оборудования, ВЭД) проверка контрагента стала обязательным элементом внутренней безопасности бизнеса.
Как ФНС и суды описывают однодневку
В письмах ФНС и судебной практике устойчиво повторяется формулировка: фирма-однодневка — это юрлицо, не обладающее фактической самостоятельностью, созданное без цели ведения реальной предпринимательской деятельности, как правило, не представляющее налоговую отчётность и зарегистрированное по адресу массовой регистрации.
Суды при оценке спорных ситуаций смотрят не на один признак, а на совокупность: регистрация по массовому адресу, отсутствие сотрудников и имущества, нулевая или фиктивная отчётность, необычные финансовые операции и игнорирование запросов налоговых органов.
Адрес и регистрация
Признаки по адресу и регистрации — первые маркеры однодневки:
- Массовый адрес регистрации: по одному адресу зарегистрировано 5 и более юридических лиц, причём это офисный центр, а не промышленная площадка или склад.
- Отсутствие компании по указанному адресу: по выписке она там числится, но фактически офис или склад найти невозможно.
- Частая смена юридического адреса и налоговой инспекции: фирма за короткий срок несколько раз меняет место учёта.
- «Свежая» регистрация под крупную сделку: компания существует 1–12 месяцев, но заявляет готовность выполнить большую поставку или сложный проект.
Эти признаки легко проверить через выписку из ЕГРЮЛ и сервисы ФНС («Прозрачный бизнес», реестр массовых адресов).
Руководители и учредители
По людям, связанным с компанией, тоже видно много красных флагов:
- Директор или учредитель одновременно значится руководителем / участником в большом количестве других организаций (5 и более).
- Руководитель или учредитель числятся в реестре дисквалифицированных лиц ФНС.
- Фиктивные учредители: компания зарегистрирована на людей с проблемным статусом (наркозависимые, без постоянного места жительства, студенты, пенсионеры) — классический признак номинальных владельцев.
- Единоличное руководство: один и тот же человек выступает учредителем, директором и бухгалтером одновременно без понятного управленческого контура.
В схемах ВЭД часто встречается «номинальный подписант»: договор подписывает менеджер без должной доверенности, при этом в преамбуле указан другой директор.
Ресурсы, сотрудники, инфраструктура
Фирма-однодневка почти никогда не располагает ресурсами для заявленного масштаба деятельности:
- Отсутствуют сотрудники или в штате только один человек — генеральный директор с минимальной зарплатой.
- Нет договора аренды офиса или склада, отсутствуют расходы на связь, электроэнергию, транспорт и прочие обычные для бизнеса затраты.
- Нет производственных мощностей, оборудования, техники и складских запасов, соответствующих заявляемым работам или поставкам.
Для реальной компании наличие хотя бы базового офиса, склада, персонала и видимых активов — норма, а их полное отсутствие при больших оборотах выглядит крайне подозрительно.
Финансовые и отчётные маркеры
По отчётности и деньгам однодневка тоже легко выделяется:
- Нулевая или минимальная налоговая отчётность: компания регулярно сдаёт «нулевые» декларации или показывает убытки при заметном обороте.
- Отсутствие нормальной уплаты налогов: перечисляются лишь минимальные суммы, не сопоставимые с объёмом заявляемой деятельности.
- Минимальный уставный капитал (например, 10 000 руб.) при заявках на крупные проекты, что выглядит как формальность, а не реальное вложение.
- Налоговая нагрузка значительно ниже среднего уровня по отрасли, при этом в отчётности большой объём вычетов и транзитных операций.
- Транзитный характер движения денег по счёту: средства приходят и сразу уходят без логики реального бизнеса, либо по счёту почти нет движения.
Налоговики прямо указывают, что подобная комбинация признаков — повод признать компанию «технической» и пересмотреть права контрагента на вычеты и расходы.
Поведение в сделке
Фирма-однодневка часто «выдаёт» себя поведением при заключении договора:
- Спешка и давление: партнёра торопят подписать контракт и оплатить счёт, не давая времени на проверку и обсуждение условий.
- Отказ от изменений в договоре: контрагент настаивает на использовании «своего типового договора» и игнорирует разумные правки.
- Отсутствие подтверждённых полномочий: контракт подписывают лица без действующей доверенности или с сомнительным статусом.
- Игнорирование запросов: компания не отвечает на письма и требования о предоставлении документов, уклоняется от встреч и пояснений.
Если к этим поведенческим признакам добавляются формальные маркеры (массовый адрес, отсутствие ресурсов, нулевая отчётность), риск взаимодействия с однодневкой становится очень высоким.
Однодневка во внешнеэкономической деятельности
В ВЭД и поставках из-за рубежа есть свои специфические признаки «однодневки» или мошенника:
- Компания недавно зарегистрирована, но заявляет готовность закрыть крупную поставку оборудования или сырья на сотни тысяч долларов.
- Отсутствует таможенная история: по реестрам нет ни одной ВЭД-операции за последний год, хотя контрагент позиционирует себя как опытный импортёр/экспортёр.
- Платёжные реквизиты не совпадают с юрисдикцией регистрации: юрлицо оформлено в одной стране, а счёт открыт в банке другой страны или офшора.
В такой ситуации отправка предоплаты без дополнительной проверки (через банки, торговые представительства, консульства, независимые проверки) крайне рискованна.
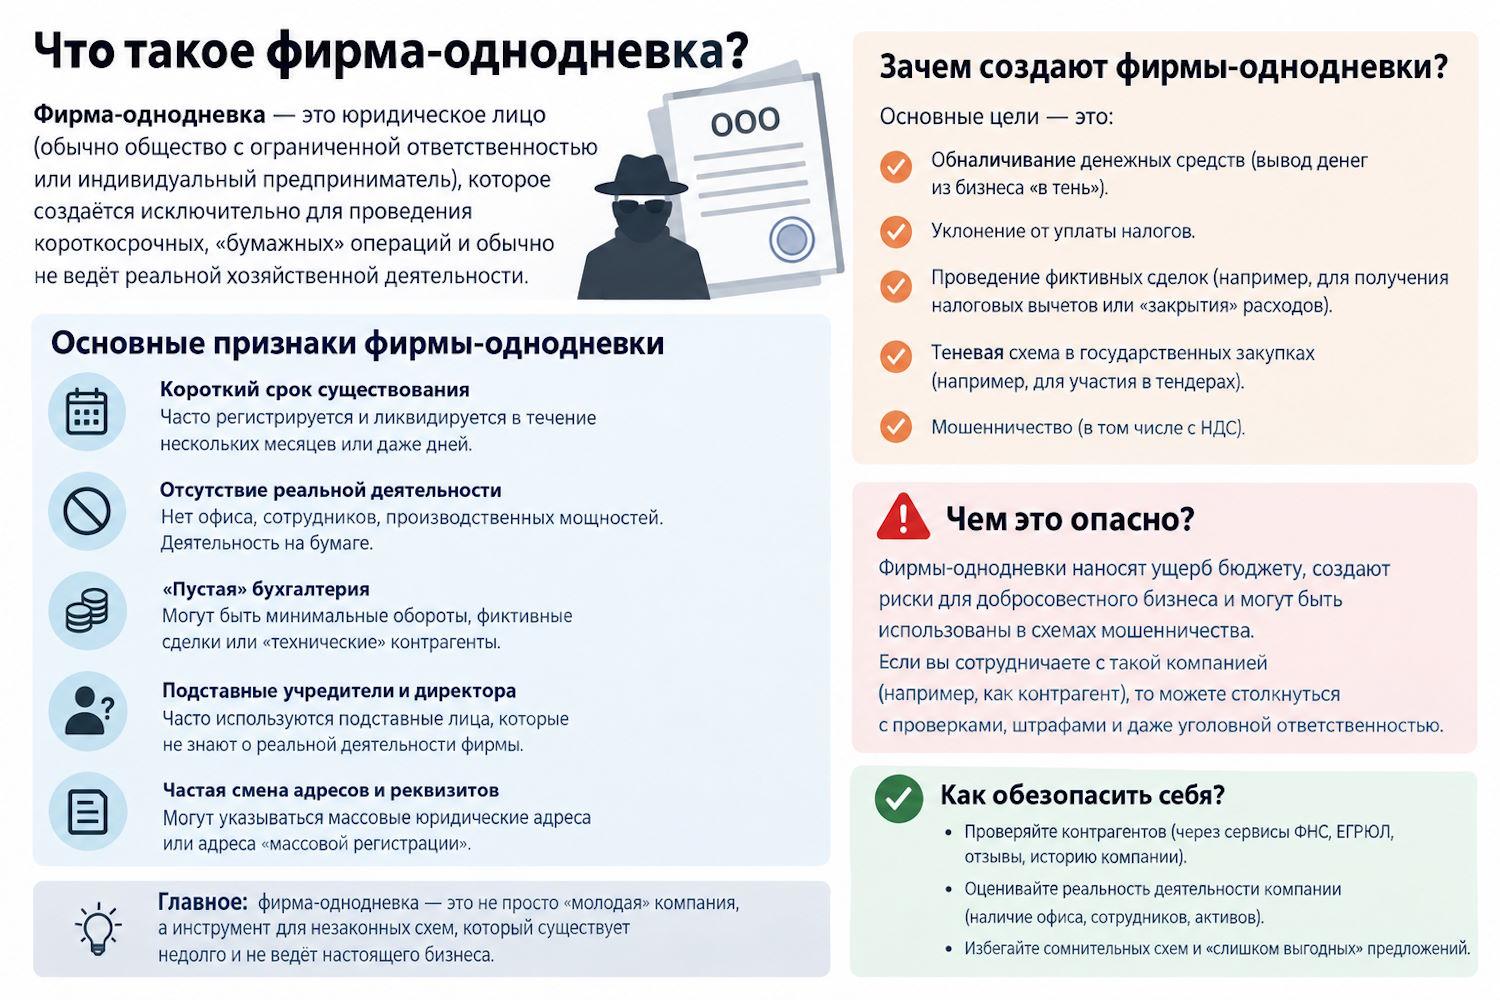
Отличия реальной компании от однодневки
Чтобы не «зарубить» нормальный молодой бизнес, полезно сравнивать картину по комплексу признаков, а не по одному фактору.
| Признак | Реальная компания | Фирма-однодневка |
|---|---|---|
| Адрес | Офис/склад, есть следы реальной работы (вывеска, аренда, фотографии). | Массовый адрес, фактически по нему никого нет. |
| Персонал и ресурсы | Есть сотрудники, техника, договоры аренды. | Нет персонала, нет помещений и активов. |
| Отчётность и налоги | Регулярная отчётность, соразмерные налоговые платежи. | Нулевая/минимальная отчётность, минимальные налоги. |
| История деятельности | Есть проекты, отзывы, судебные споры по реальным контрактам. | Нет упоминаний в открытых источниках, только формальные записи. |
| Поведение в сделке | Готовность к проверкам, прозрачность, нормальные сроки обсуждения. | Спешка, давление, отказ от проверок и изменений в договоре. |
Ключевой вывод: одиночный признак (например, молодой возраст компании) ещё не делает её однодневкой, но совокупность нескольких красных флагов — серьёзный повод остановить сделку или сильно её застраховать документально.
Простая пошаговая проверка контрагента
Чтобы минимизировать риски, можно использовать базовый алгоритм проверки:
- Получить выписку из ЕГРЮЛ (egrul.nalog.gov.ru) и проверить дату регистрации, адрес, ФИО директора, размер уставного капитала.
- Проверить адрес по реестру массовых адресов и сервису «Прозрачный бизнес» ФНС: сколько фирм по нему зарегистрировано и есть ли реальная деятельность.
- Проверить директора и учредителей: в скольких компаниях они значатся, нет ли их в реестре дисквалифицированных лиц.
- Оценить налоговую историю и отчётность (через доступные сервисы и открытые данные): нулевая или подозрительно низкая налоговая нагрузка — повод насторожиться.
- Посмотреть судебную историю: ввести ИНН в Картотеку арбитражных дел и оценить, с какими спорами компания сталкивалась.
- Проверить наличие офиса, склада, сотрудников и реальных активов — хотя бы на уровне фотографий, визита, видео-конференции с показом площадок.
- Задокументировать проверку: сохранить выписки, скриншоты из реестров, письма и ответы — это пригодится при споре с ФНС или в суде.
Комбинация формальных критериев (адрес, люди, отчётность) и здравого смысла (анализ поведения, ресурсы, история) позволяет вовремя отсечь большинство фирм-однодневок, не мешая работе с нормальными, пусть даже молодыми контрагентами.