 Лаборатория бизнес идей для начинающих, свежие бизнес планы Идеи для бизнеса, бизнес планы, как начать свой бизнес с нуля
Себестоимость замороженных полуфабрикатов нельзя считать только по закупочной цене мяса, овощей, теста и упаковки. В реальном производстве часть закупленного сырья «исчезает» в усушке, часть уходит в брак и заморозку, а непроданный товар может превратиться в уценку или списание. Задача управленческого учета — не просто посчитать итоговые расходы, а понять, где именно возникли потери и кто за них отвечает.
По IAS 2 в себестоимость запасов включаются затраты на приобретение, переработку и доведение товара до нужного состояния; при этом ненормативные потери — аномальный брак, излишние простои, сверхнормативные отходы — в себестоимость не включаются, а признаются расходом периода.
Главная идея
Путь товара удобно разделить на четыре участка:
| Этап | Что происходит | Какой вид потерь возможен | Кому обычно адресуют ответственность |
|---|---|---|---|
| Закупка и приемка | Сырье куплено, доставлено, принято на склад | Недовоз, пересорт, порча при транспортировке, ошибки приемки | Закупки, логистика, склад |
| Производство | Формование, панировка, упаковка, заморозка | Усушка, обрезки, брак, недовес, технологические потери | Производство, технолог, качество |
| Хранение и отгрузка | Готовая продукция хранится и отгружается | Порча, истечение срока, бой упаковки, ошибки комплектации | Склад, логистика, качество |
| Продажа | Товар продан, отгружен, оплачен | Уценка, возвраты, неликвиды, скидки, списания просрочки | Продажи, маркетинг, планирование |
Ключевое правило: производственные потери возникают до того, как продукция стала готовым товаром; коммерческие списания — после того, как она уже готова и должна быть продана. Это разделение принципиально: оно не позволяет «спрятать» плохие продажи или ошибки планирования внутри производственной себестоимости.
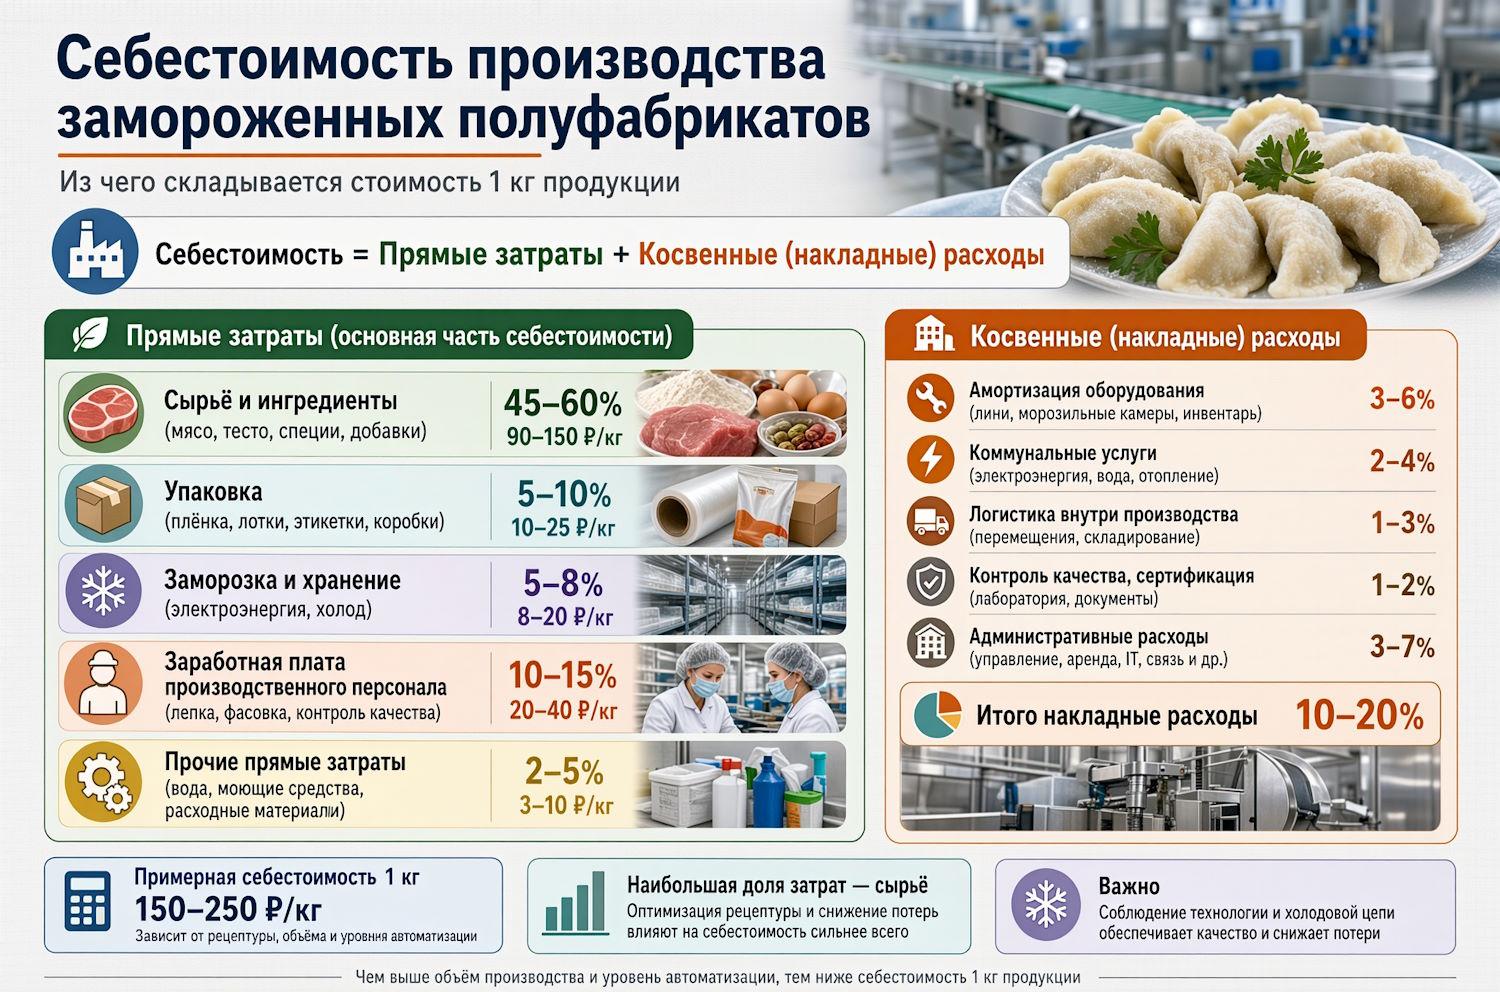
Путь сырья: закупка до производства
Начинать расчет нужно не с цеха, а с закупленного сырья. Например, компания купила 1 000 кг куриного фарша, но в производство фактически попало не 1 000 кг: часть могла быть списана при приемке, часть потеряна при разморозке, часть осталась на складе.
Что входит в стоимость сырья
В стоимость сырья обычно включают:
- Цену поставщика.
- Транспортную доставку до склада.
- Пошлины и таможенные расходы, если применимы.
- Погрузочно-разгрузочные работы.
- Нормируемые потери при приемке и хранении до запуска в производство.
При этом управленческий учет должен разделять плановую закупочную цену и фактическую цену с потерями. Иначе возникает иллюзия: сырье куплено дешево, но из-за высокой потери при приемке фактическая стоимость килограмма в цехе оказывается выше.
Формула стоимости сырья в производстве
$$ \text{Стоим. сырья в производстве} = \frac{\text{Затраты на закупл. партию}}{\text{Кол-о сырья, факт. переданное в цех}} $$
Пример: закуплено 1 000 кг фарша за 500 000 руб., доставка и приемка — 25 000 руб. В производство передано 970 кг.
$$ \frac{525\,000}{970} = 541{,}24\ \text{руб. за кг} $$
То есть даже до начала формования цена килограмма сырья выросла с 500 до 541 руб. Если потери при приемке не нормируются и не анализируются, эта разница останется невидимой.
Усушка: главная «невидимая» потеря
Усушка — это уменьшение массы продукта из-за испарения влаги при разморозке, подготовке, формовании, термообработке, охлаждении или заморозке. Для полуфабрикатов она особенно важна, потому что продукт может менять вес на нескольких переделах.
Где возникает усушка
- При разморозке сырья.
- При ручной формовке и выдержке полуфабрикатов.
- При панировке, если влага переходит в панировку или окружающую среду.
- При шоковой заморозке.
- При хранении готовой продукции, если упаковка негерметична или режим хранения нарушен.
Важно: усушка не всегда является потерей в экономическом смысле. Если она технологически неизбежна и соответствует нормативу, ее стоимость должна распределяться на годную продукцию. Если же усушка превышает норму из-за неисправного оборудования, долгого нахождения продукта вне холодильника или нарушения рецептуры — это уже ненормативная потеря.
Как считать усушку
$$ \text{Коэф. усушки} = \frac{\text{Масса до обработки} — \text{Масса после обработки}}{\text{Масса до обработки}} $$
Пример: в формовку поступило 970 кг фарша, после формования и заморозки получено 900 кг готовых полуфабрикатов.
$$ \frac{970 — 900}{970} = 7{,}22\% $$
Если норматив усушки составляет 5%, то 2,22 процентных пункта — сверхнормативная потеря. Ее нужно выделить отдельной строкой, установить причину и не «размазывать» по всей себестоимости как обычную технологическую статью.
Заморозка: не просто статья затрат
Заморозка влияет на себестоимость дважды: через прямые затраты и через изменение массы продукта.
Прямые затраты заморозки
В себестоимость заморозки обычно включают:
- Электроэнергию шоковой заморозки.
- Амортизацию и обслуживание холодильного оборудования.
- Оплату труда операторов.
- Расходные материалы, если они непосредственно связаны с процессом.
- Упаковку, если она является частью производственного передела.
- Нормативные потери массы при заморозке.
Затраты на хранение уже замороженной готовой продукции обычно не должны автоматически попадать в себестоимость каждой единицы. По IAS 2 расходы на хранение исключаются из стоимости запасов, если они не необходимы в производственном процессе до следующего передела.
Как распределять затраты заморозки
Лучший практический подход — распределять по нормо-часам заморозки, объему продукции или времени нахождения в камере. Распределение просто по килограммам часто искажает картину: мелкая партия деликатесных полуфабрикатов может занимать камеру столько же времени, сколько крупная партия котлет, но иметь совершенно иную маржинальность.
| База распределения | Когда уместна | Риск искажения |
|---|---|---|
| Килограммы | Продукция однородна по формату и времени заморозки | Дорогая мелкая партия может недополучить затраты |
| Нормо-часы в камере | Разные продукты требуют разного времени заморозки | Нужна корректная нормативная база |
| Паллето-места | Важны площадь и оборачиваемость склада | Не отражает энергетическую нагрузку |
| Фактическое время и мощность | Наиболее точный вариант | Требует учета по партиям и оборудованию |
Производственные потери: что относить в себестоимость
Не всякая потеря должна увеличивать себестоимость годной продукции. Принцип простой: нормальный, неизбежный и контролируемый уровень потерь распределяется на продукцию; аномальные потери списываются отдельно.
Нормативные потери
Это потери, без которых технология не работает:
- Технологическая усушка.
- Обрезки и остатки, которые можно повторно использовать.
- Нормативный брак при формовании.
- Потери при переходе с одного продукта на другой.
- Потери при мойке оборудования.
- Нормируемые потери при заморозке.
Они увеличивают себестоимость годной продукции, потому что являются условием выпуска.
Ненормативные потери
Это потери, которых при нормальной работе быть не должно:
- Брак из-за ошибки рецептуры.
- Порча из-за нарушения температурного режима.
- Переделка продукции из-за ошибки персонала.
- Простои оборудования.
- Излишняя усушка из-за долгого нахождения сырья вне холодильника.
- Потери из-за некачественного сырья.
- Сверхнормативные отходы при разделке.
Такие потери не должны «растворяться» в себестоимости. IAS 2 прямо относит аномальные потери материалов, труда и иных производственных затрат к расходам периода, а не к стоимости запасов.
Пример разделения
Допустим, из 900 кг готовой продукции 30 кг оказалось браком.
- Если норматив брака равен 2%, допустимая потеря — 18 кг.
- Фактический брак — 30 кг.
- Сверхнормативный брак — 12 кг.
Стоимость 18 кг можно распределить на годные 870 кг. Стоимость 12 кг нужно показать как отдельный убыток по причине брака, а не включать в себестоимость каждой котлеты.
Готовая продукция: сколько она реально стоит
После заморозки продукция становится готовым товаром. Ее себестоимость должна включать:
- Сырье, фактически вошедшее в годную продукцию.
- Прямой труд.
- Производственные накладные расходы.
- Упаковку.
- Нормативные технологические потери.
- Затраты на заморозку, если они относятся к производственному переделу.
Формула выглядит так:
$$ \text{Себест. годной продукции} = \frac{\text{Производств. затраты по выпуску}}{\text{Кол-во годной продукции}} $$
Пример: затраты партии — 700 000 руб., выпущено 870 кг годной продукции.
$$ \frac{700\,000}{870} = 804{,}60\ \text{руб. за кг} $$
Если компания показывает себестоимость только по закупленному сырью, она недооценивает реальные затраты. Если же включает в нее все подряд — брак, просрочку, уценку и маркетинговые скидки, — она искажает рентабельность продукта.
Непроданный остаток: не производственная проблема
Непроданный товар — это не всегда производственная потеря. Часто это проблема спроса, ассортимента, закупки, промоакций или логистики.
Три состояния остатка
| Состояние | Что это значит | Как учитывать |
|---|---|---|
| Нормальный товарный запас | Продукция может быть продана в будущем | Остается в запасах по себестоимости |
| Уценяемый товар | Продать по полной цене уже нельзя, но товар можно реализовать дешевле | Запас уценивается до чистой стоимости реализации |
| Неликвид или просрочка | Продать невозможно или можно только как утиль/переработку | Списание или уценка до возможной стоимости реализации |
IAS 2 требует оценивать запасы по меньшей из двух величин: себестоимости и чистой возможной стоимости реализации. Если продажная цена снизилась, товар поврежден или устарел, его балансовая стоимость должна быть уменьшена; уценка и потери признаются расходом в том периоде, когда они возникли.
Почему нельзя относить уценку в производственную себестоимость
Если котлеты не продались из-за неудачной акции, неверного прогноза спроса или затоваривания склада, это не делает производственный процесс менее эффективным. Производство могло выпустить качественный продукт по нормативу, но коммерческая функция не смогла его реализовать.
Поэтому в управленческой отчетности лучше разделять:
- Производственную себестоимость — сколько стоило сделать годный продукт.
- Коммерческие потери — сколько компания потеряла из-за неспособности продать готовый продукт.
- Фактическую маржинальность — сколько осталось после всех скидок, уценок, возвратов и списаний.
Коммерческие списания: где теряется маржа
Коммерческие списания возникают после выпуска продукции. К ним относятся:
- Уценка товара с истекающим сроком годности.
- Списание просроченной продукции.
- Возвраты от покупателей.
- Скидки на ускоренную реализацию.
- Списание поврежденной упаковки.
- Утилизация неликвидов.
- Потери при хранении готовой продукции.
Их важно не смешивать с производственным браком. Например, если 500 кг пельменей были качественно заморожены, но не проданы до конца срока годности, это не производственная усушка и не брак. Это коммерческий или логистический убыток.
Сквозной числовой пример
Рассмотрим упрощенный пример по партии куриных котлет.
| Показатель | Значение |
|---|---|
| Закуплено сырья | 1 000 кг |
| Стоимость сырья с доставкой | 525 000 руб. |
| Передано в производство | 970 кг |
| Потери при приемке и хранении | 30 кг |
| Выход после формования и заморозки | 900 кг |
| Усушка и технологические потери | 70 кг |
| Брак | 30 кг |
| Годная продукция | 870 кг |
| Производственные затраты партии | 700 000 руб. |
| Себестоимость годной продукции | 804,60 руб./кг |
| Продано по полной цене | 700 кг |
| Продано по уценке | 120 кг |
| Не продано и списано | 50 кг |
В этом примере производственная себестоимость годного килограмма составляет около 805 руб. Но экономический результат партии будет ниже, если 50 кг пришлось списать или продать с большой скидкой.
Если списанные 50 кг стоили компании 40 230 руб. по производственной себестоимости, а реализованы, например, за 10 000 руб., прямой коммерческий убыток составит 30 230 руб. Его нужно показать отдельно от производственных потерь.
Как построить отчет по партиям
Для управления себестоимостью полезен отчет по каждой производственной партии.
| Блок отчета | Ключевые показатели |
|---|---|
| Сырье | Закуплено, принято, передано в цех, цена за кг |
| Производство | Выход, усушка, брак, возвраты в переработку |
| Заморозка | Время в камере, энергия, нормативные потери |
| Готовая продукция | Количество, вес, себестоимость, упаковка |
| Продажи | Отгружено, продано, скидки, возвраты |
| Остатки | На складе, с истекающим сроком, уценка, списание |
| Финансовый результат | Выручка, себестоимость продаж, коммерческие потери, маржа |
Минимальный набор показателей для еженедельного контроля:
- Выход годной продукции, %.
- Фактическая усушка против норматива, %.
- Брак и переделка, %.
- Стоимость сырья на кг готовой продукции.
- Полная производственная себестоимость на кг.
- Доля уценки и списаний в выручке.
- Возраст запасов и доля продукции с истекающим сроком.
- Маржа по SKU после скидок и списаний.
Практические правила
- Считайте себестоимость не только по закупке, но и по фактическому выходу годной продукции.
- Нормируйте усушку отдельно для каждого продукта, рецептуры и технологического передела.
- Отделяйте нормативные потери от аномальных: первые распределяются на продукцию, вторые анализируются как убытки.
- Заморозку учитывайте по времени, мощности и объему, а не только по килограммам.
- Не включайте коммерческие уценки и списания в производственную себестоимость.
- Ведите учет по партиям, SKU и срокам годности.
- Разделяйте причину потери: закупка, производство, хранение, логистика, продажи, прогноз спроса.
- Ежемесячно сверяйте нормативные и фактические потери, чтобы нормы не превращались в способ оправдать неэффективность.
Что должно насторожить
- Усушка стабильно выше норматива.
- Выход годной продукции падает при неизменной рецептуре.
- Растет доля продукции с истекающим сроком.
- Списания объясняются «технологией», хотя товар уже был готов к продаже.
- Себестоимость продукции снижается, а маржа нет.
- Брак постоянно относят на «нормальные потери».
- Уценка становится регулярным инструментом закрытия плана продаж.
- Заморозка учитывается одной общей строкой без привязки к партиям и продуктам.
Итог
Себестоимость замороженного полуфабриката — это не закупочная цена сырья, а стоимость годного продукта, который реально можно продать. Усушка и нормативная заморозка могут быть частью этой себестоимости; аномальный брак, порча и сверхнормативные потери должны быть выделены отдельно. Непроданный остаток, уценка и списание просрочки — это уже не производственная, а коммерческая или логистическая проблема.
Когда компания видит весь путь — от килограмма закупленного сырья до оплаченного покупателем товара, — она может не просто фиксировать убытки, а управлять ими: улучшать рецептуры, контролировать температурные режимы, корректировать закупки, планировать промо и вовремя уценивать остатки до того, как они превратятся в полный списание.