 Лаборатория бизнес идей для начинающих, свежие бизнес планы Идеи для бизнеса, бизнес планы, как начать свой бизнес с нуля
«Тут же всего одна доска. Почему так дорого?»
Вопрос понятный: покупатель видит готовую полку, несколько креплений и примерно представляет стоимость древесины. Но мастерская продает не доску. Она берет на себя весь путь от «хочу вот сюда» до установленного изделия: разобраться в задаче, проверить размеры, согласовать внешний вид, найти материал, изготовить, отделать, привезти и закрепить.
В расчетном примере ниже древесина стоит 2 800 рублей, все материалы и комплектующие — 4 400 рублей, а заказ с замером и монтажом — около 20 200 рублей. Разницу создают прежде всего время людей и расходы мастерской, а не наценка на дерево.
Сразу оговоримся: это учебная калькуляция, а не отчет о реальном заказе, не среднерыночный прайс и не результат натурного хронометража. Размеры, время и ставки заданы для прозрачного разбора. Реальные цены зависят от региона, оснащения мастерской, материала и условий установки.
Что именно заказываем
Возьмем настенную полку из дубового мебельного щита:
- размер — 1 100 × 240 × 40 мм;
- обработанные кромки и прозрачное покрытие;
- два видимых металлических кронштейна;
- установка на доступную для работы стену;
- один выезд на замер и второй — на доставку с монтажом;
- один согласованный вариант конструкции, без последующей смены задания.
Предположим, подходящая заготовка есть у мастерской в запасе. Подбор сложного оттенка, скрытые крепления, обход коммуникаций и работа на проблемном основании в расчет не входят.
Это важно: одинаковое слово «полка» может означать совершенно разный объем работ. В одном случае достаточно обработать готовую заготовку. В другом нужно спроектировать крепление, подобрать цвет к существующей мебели и несколько раз приехать на объект.
Полный цикл с обсуждением, замером, согласованием, изготовлением, доставкой и монтажом — не искусственное усложнение примера: именно такую последовательность описывают и действующие столярные мастерские. При этом доставка и монтаж могут предоставляться отдельно, по требованию заказчика.
Хронометраж: куда уходят девять часов
Ниже — плановая трудоемкость нашего заказа. Дорога учтена как рабочее время: пока мастер едет к заказчику, он не может изготавливать другой заказ.
| Этап | Что входит | Время |
|---|---|---|
| Обсуждение задачи | Переписка, фотографии, назначение полки, предварительная оценка | 30 минут |
| Чертеж и согласование | Размеры, кромки, покрытие, расположение кронштейнов | 45 минут |
| Замер с дорогой | Выезд, проверка места установки, уточнение размеров | 1 час 30 минут |
| Закупка и получение | Подбор креплений и расходников, оформление, получение | 1 час |
| Подготовка и раскрой | Выбор участка щита, разметка, распил | 30 минут |
| Обработка | Кромки, сверление и подготовка под крепления | 35 минут |
| Шлифование | Пласть (верхняя и нижняя), торцы, кромки | 45 минут |
| Нанесение покрытия | Подготовка состава и инструмента, нанесение, уборка | 40 минут |
| Межслойная обработка | Проверка поверхности, легкое шлифование | 25 минут |
| Контроль и упаковка | Проверка размеров и качества, комплектация | 35 минут |
| Доставка и монтаж с дорогой | Перевозка, разметка, установка, уборка | 2 часа 5 минут |
| Итого | Активное время людей | 9 часов 20 минут |
Из них непосредственно на подготовку, раскрой, обработку, шлифование и отделку приходится 2 часа 55 минут. Остальное — организация заказа, поездки, закупка, контроль, упаковка и установка.
Вот почему фраза «такую полку можно сделать за три часа» иногда вполне правдива — и одновременно ничего не говорит о полной стоимости заказа. Она может описывать только работу у верстака.
Рабочее время и срок готовности — не одно и то же
В таблице нет часов ожидания высыхания покрытия. Их не следует автоматически оплачивать как непрерывную ручную работу: мастер в это время может заниматься другим изделием.
Но ожидание влияет на календарный срок. Для нашего примера его нужно планировать отдельно, по технической инструкции выбранного покрытия, доступности мастерской и согласованной дате монтажа.
Поэтому в предложении заказчику полезно разделять:
- трудоемкость — сколько времени люди работают над заказом;
- производственный цикл — сколько времени занимает изготовление с технологическими паузами;
- срок исполнения — когда заказ будет передан или установлен.
Материал: стоимость полки не равна стоимости купленного щита
В модели заложим следующие прямые расходы:
| Статья | Сумма |
|---|---|
| Дубовая заготовка из имеющегося запаса, с учетом раскроя | 2 800 ₽ |
| Кронштейны и крепеж | 900 ₽ |
| Покрытие, абразивы, клей и мелкие расходники | 450 ₽ |
| Упаковка | 250 ₽ |
| Итого | 4 400 ₽ |
Все суммы здесь — расчетные допущения, а не коммерческие предложения поставщиков.
Особенно важно правильно понять строку «дубовая заготовка». Это стоимость материала, отнесенная на конкретный заказ, а не обещание купить целый дубовый щит за 2 800 рублей. Для масштаба: в найденном розничном предложении цельноламельный дубовый щит размером 40 × 400 × 1 200 мм указан по цене 8 711 рублей с платежной скидкой. Это другой размер заготовки и отдельное предложение, а не рыночный ориентир для любой полки.
Кто оплачивает остаток
Допустим, мастерской нужен небольшой участок, но поставщик продает только целый щит. Возникают два разных показателя:
- сколько денег пришлось потратить сейчас;
- какую стоимость материала обоснованно отнести на этот заказ.
Если остаток пригоден для следующих изделий, он остается запасом. Если для него практически нет применения, закупка целой заготовки может заметно увеличить экономику единственного заказа.
Здесь одинаково ошибочны две крайности:
- Всегда считать только чистый объем готовой детали, будто обрезков и брака не существует.
- Включать целый щит в один заказ, а затем повторно продавать его остаток как уже полностью оплаченный новым покупателем материал.
Понятная смета должна объяснять принцип: используется складская заготовка, покупается целый щит или оплачивается материал с согласованным запасом на раскрой.
Сколько стоит час мастерской
Для нашего примера примем:
- 700 рублей в час — стоимость труда для бизнеса;
- 400 рублей на час заказа — распределенные накладные расходы.
Первая сумма — не обязательно деньги, которые сотрудник получает на руки. В модели это полная стоимость его труда для мастерской. Если работает сам владелец, его время тоже не становится бесплатным.
Вторая сумма покрывает содержание бизнеса: помещение, обслуживание оборудования, амортизацию, базовые коммунальные и административные расходы. Такой принцип калькуляции согласуется с расчетами стоимости работы оборудования: они учитывают не только оплату труда и энергию, но и амортизацию, ремонт, инструмент и накладные расходы.
Почему нельзя делить аренду на все часы месяца
Предположим, распределяемые накладные расходы мастерской составляют 40 000 рублей в месяц, а на заказы она может отнести 100 часов.
Тогда:
$$ 40\,000 / 100 = 400\ \text{рублей на час заказа}. $$
Здесь 100 часов — допущение нашей модели, а не отраслевой норматив.
Если разделить расходы на условные 160 часов присутствия в мастерской, ставка получится ниже. Но такой расчет будет работать лишь при условии, что все эти часы действительно удастся распределить на оплачиваемые заказы.
Для корректного учета важно и другое: часовая ставка и отдельные строки сметы не должны дублировать друг друга. Если абразивы, транспорт или труд уже включены в ставку, нельзя без объяснения начислять их второй раз.
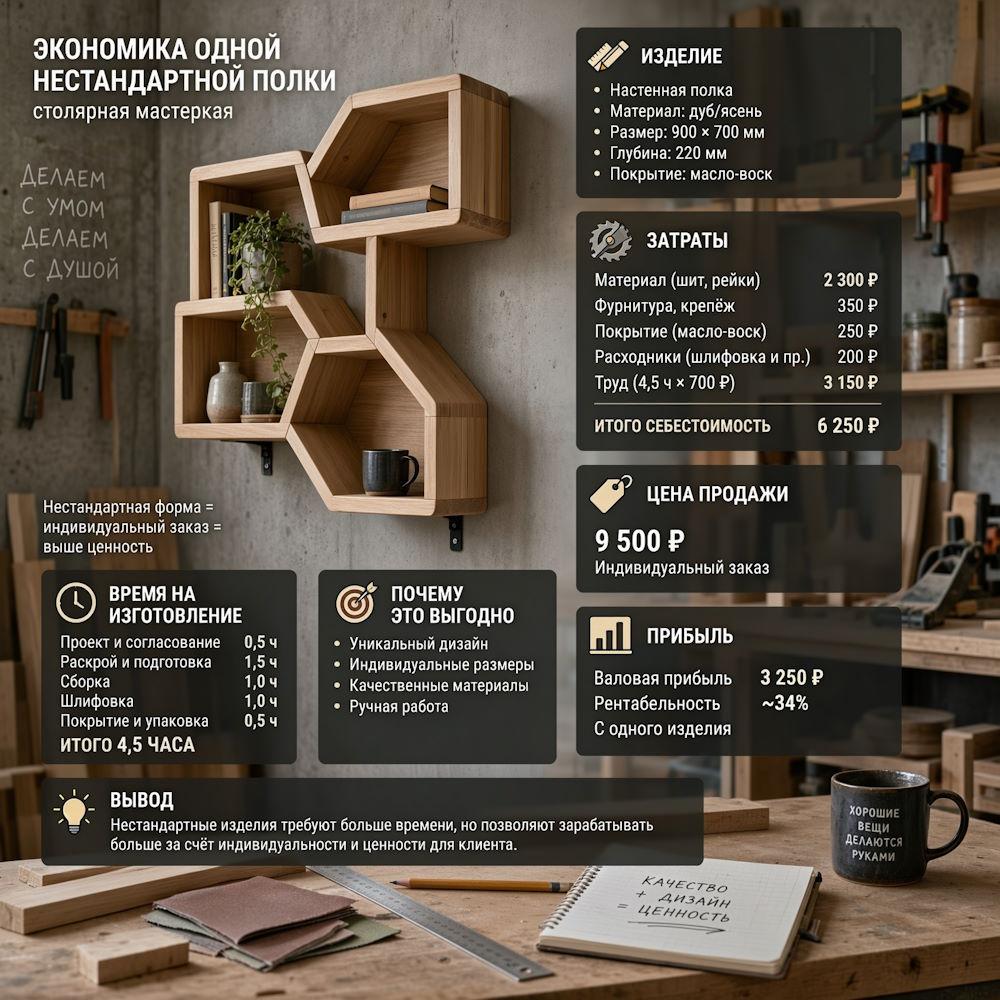
Полная калькуляция: от древесины до цены для заказчика
Теперь соберем заказ целиком.
| Статья | Расчет | Сумма |
|---|---|---|
| Материалы, крепления, расходники, упаковка | По таблице выше | 4 400 ₽ |
| Транспортные расходы | Без оплаты времени в дороге | 800 ₽ |
| Труд | 9 ч 20 мин × 700 ₽/ч | 6 533 ₽ |
| Накладные расходы | 9 ч 20 мин × 400 ₽/ч | 3 733 ₽ |
| Плановый резерв на мелкие переделки | Допущение модели | 500 ₽ |
| Затраты с резервом | До налога с выручки и прибыли | 15 967 ₽ |
Транспорт и время в дороге здесь не задвоены. Транспортная строка — расходы на перемещение, например топливо или оплату перевозки. Рабочие часы — время человека.
Дальше мастерской нужно заложить налоговую нагрузку и прибыль. Для арифметического примера примем налог с выручки 6% и целевую прибыль 15% выручки. Это параметры модели, а не рекомендация по выбору налогового режима; применимые налоги и взносы конкретный бизнес считает отдельно.
Тогда:
$$ \text{Цена}= \frac{\text{Затраты с резервом}} {1-\text{доля налога с выручки}-\text{целевая доля прибыли}} $$
$$ \text{Цена}= \frac{15\,967}{1-0{,}06-0{,}15} \approx 20\,211\ \text{рублей}. $$
После округления получаем 20 200 рублей.
В этой цене:
- 4 400 рублей — материалы и комплектующие;
- 800 рублей — транспорт;
- 6 533 рубля — труд;
- 3 733 рубля — накладные расходы;
- 500 рублей — плановый резерв;
- 1 212 рублей — расчетный налог с выручки;
- около 3 022 рублей — расчетная прибыль.
Получается, древесина составляет примерно 14% цены, а все материалы с комплектующими — около 22%.
Остальное — не «чистый заработок столяра». Оплата его работы, содержание мастерской и прибыль бизнеса — разные статьи.
Почему наценка 15% не дает прибыль 15%
Если просто прибавить к затратам 15%, эти 15% будут рассчитаны от затрат, а не от итоговой выручки. Кроме того, из цены еще предстоит уплатить предусмотренный моделью налог.
Поэтому в нашей калькуляции используется деление на остаточную долю выручки, а не простое умножение затрат на 1,15. Это небольшое арифметическое различие заметно меняет результат.
Почему вторая полка может быть дешевле первой
У маленького заказа есть расходы «на запуск»:
- разобраться в задаче;
- согласовать решение;
- организовать закупку;
- подготовить инструмент;
- приехать на объект.
Если делать две одинаковые полки для одной стены, часть этих действий не нужно повторять полностью. Но материал, обработка, упаковка и монтаж второй полки все равно потребуют ресурсов.
Отсюда полезный принцип:
Вторая одинаковая полка в одном заказе может быть дешевле первой, но не обязана стоить только как дополнительная доска.
Для точного расчета нужно разделить операции на общие для заказа и повторяемые для каждой детали. Механическое умножение цены одной полки на количество здесь так же неточно, как обещание огромной скидки без пересчета работ.
Минимальная стоимость заказа решает похожую задачу: позволяет покрыть обязательные расходы даже тогда, когда само изделие очень небольшое.
Как снизить цену без ухудшения результата
В пределах нашей модели заметная экономия появляется не столько от замены одного расходника другим, сколько от сокращения операций.
Сократить неопределенность до начала работы
Заранее согласовать:
- назначение полки и предполагаемую нагрузку;
- окончательные размеры;
- видимые или скрытые крепления;
- внешний вид кромок;
- покрытие;
- что входит в монтаж.
Если после изготовления заказчик меняет решение, это уже не «небольшое уточнение», а новый объем работ.
Использовать имеющуюся заготовку
Если подходящий материал есть в запасе, не нужно организовывать отдельную закупку только ради одной детали. Но менять ради этого следует согласованные характеристики, а не незаметно подменять материал.
Объединить несколько изделий в один заказ
Это позволяет распределить общие выезды, согласования и подготовку между несколькими предметами. Экономию нужно подтверждать пересчетом, а не обещать заранее фиксированный процент.
Отдельно оценить самовывоз и монтаж
Для нашей модели исключение выезда действительно уменьшает затраты. Но экономия не равна всей строке «доставка и монтаж»: изделие по-прежнему нужно проверить и упаковать, а часть организационного времени останется.
При самостоятельном замере или установке необходимо заранее определить, кто отвечает за размеры, выбор крепления и пригодность основания. Просто убрать соответствующую строку из цены недостаточно.
Не экономить на согласовании, которое предотвращает переделку
По ставкам нашей модели один дополнительный час добавляет 1 100 рублей затрат до учета налога с выручки и целевой прибыли — или примерно 1 390 рублей к цене при сохранении тех же параметров.
Поэтому короткое, но точное техническое задание может быть выгоднее скидки на материал.
Как заказчику сравнивать предложения
Сравнивать стоит не две итоговые суммы, а два одинаково описанных результата.
Перед заказом полезно уточнить:
- Из какого материала и какой толщины будет изделие?
- Входят ли покрытие, кронштейны и крепеж?
- Включены ли замер, доставка, монтаж и транспортные расходы?
- Сколько вариантов и изменений предусмотрено в согласовании?
- Кто отвечает за размеры, если замер делает заказчик?
- Что произойдет, если на месте обнаружатся другие условия установки?
- Какая сумма окончательная, а какие работы оплачиваются отдельно?
Мастерская не обязана раскрывать покупателю всю внутреннюю бухгалтерию. Но состав заказа, исключения и основания для доплаты должны быть понятны до начала работ.
Что в итоге покупает клиент
Нестандартная полка — маленькое изделие, но не обязательно маленький проект.
В нашем примере около трех часов приходится на изготовление и отделку, а суммарно заказ занимает девять часов двадцать минут активной работы. Именно эта разница объясняет, почему сравнение «цена полки минус цена доски» почти ничего не говорит о заработке мастерской.
Разумная цена — не любая сумма, которую удалось объяснить накладными расходами. Это цена с проверяемой логикой: понятный материал, необходимый объем работ, реалистичное время, отсутствие двойного учета и согласованная ответственность за результат.
К материалу приложена таблица учебного хронометража: ее можно использовать как основу для учета собственных заказов.